- 대한변호사협회 조세법 전문 등록조세 분야 전문변호사
- 국세청 조세소송 전담변호사서울·중부지방국세청 송무·징세 근무
- 대전지방국세청 국세심사위원2023년 7월부터 2025년 6월까지
불복에는 기한이 있습니다
조세 사건은 사실관계보다 날짜가 먼저 결론을 정하는 일이 많습니다. 과세예고통지를 받고 30일이 지나면 과세전적부심사를 청구할 수 없고, 고지서를 받은 날부터 90일이 지나면 심판청구도 할 수 없습니다. 처분이 확정되면 논리가 옳아도 다툴 자리가 사라집니다.
불복 절차 자세히- 세무조사 결과통지
과세예고통지30일과세전적부심사 청구
국세기본법 제81조의15 - 납부고지서 수령90일이의신청·심사청구·심판청구
국세기본법 제61조·제68조 - 심사·심판청구 접수90일결정기간
국세기본법 제65조·제80조의2 - 결정 통지 수령90일행정소송 제기
국세기본법 제56조 제3항
사건을 맡기 전에 먼저 정하는 세 가지
처분서와 장부를 다시 계산합니다
과세관청이 적용한 조문과 계산 근거를 처음부터 다시 따라갑니다. 다툴 수 있는 부분과 받아들이는 편이 나은 부분을 나눠 말씀드리고, 그렇게 판단한 근거를 서면으로 보여드립니다.
남은 기한부터 확인합니다
과세전적부심사 30일, 심판청구 90일, 행정소송 90일. 사건을 받으면 가장 먼저 남은 날짜를 확인하고 그 안에서 밟을 수 있는 절차를 정합니다.
조사부터 소송까지 한 변호사가 맡습니다
세무조사 때 남긴 진술과 자료는 심판과 소송까지 그대로 따라옵니다. 처음 방향을 잡은 변호사가 마지막 판결까지 같은 논리로 사건을 끌고 갑니다.
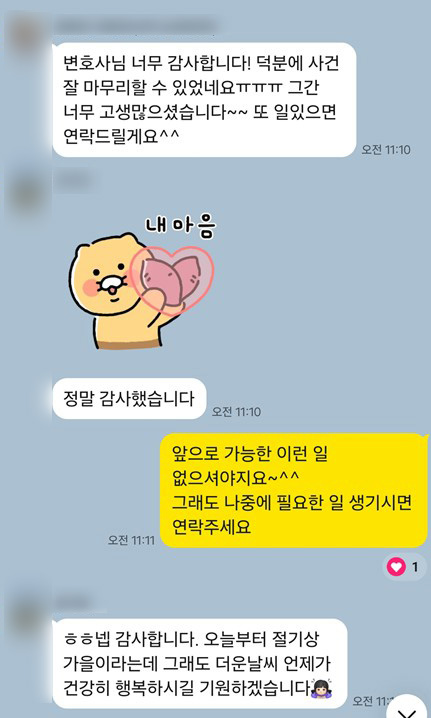
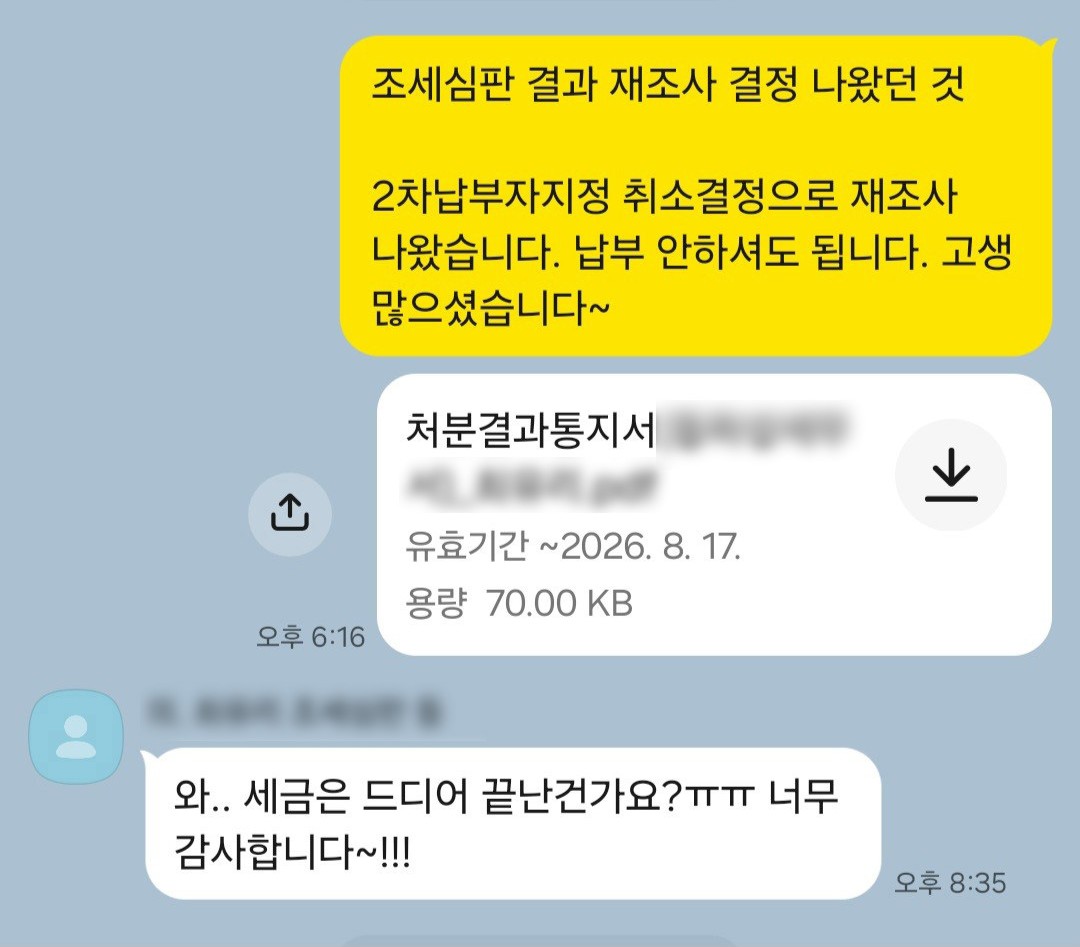
조세 성공사례
제2차 납세의무 지정 취소부터 조세범처벌법 무죄, 허위세금계산서 불기소까지 실제 사건의 결과입니다.


영상과 소식
세무조사와 조세범처벌법을 배정원 변호사가 직접 설명한 영상, 조세그룹의 최근 소식입니다.
유튜브채널 전체 보기


조세그룹 소식소식 전체
-
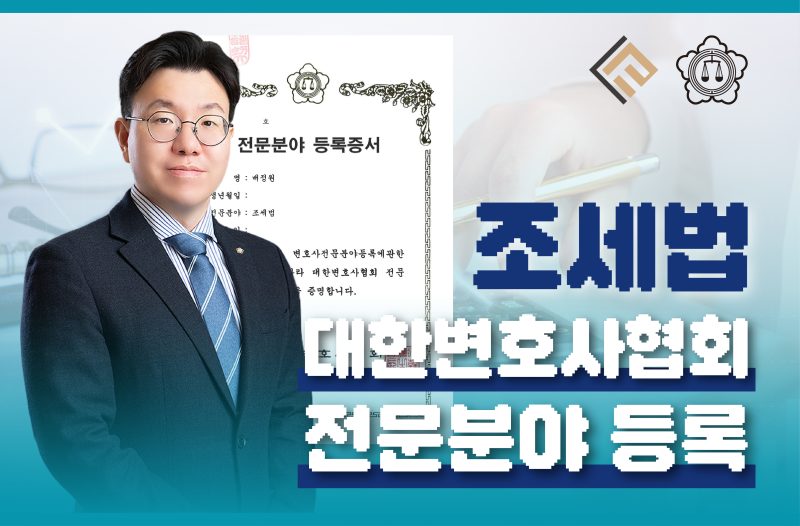
법무법인 프런티어 배정원 변호사, 대한변호사협회 ‘조세법’ 전문분야 등록
법무법인 프런티어의 기쁜 소식을 전해드립니다. 배정원 변호사가 대한변호사협회로부터 공식적으로 ‘조세법’ 전문 변호사로 등록되었습니다. 대한변호사협회의 전문분야 등…
-
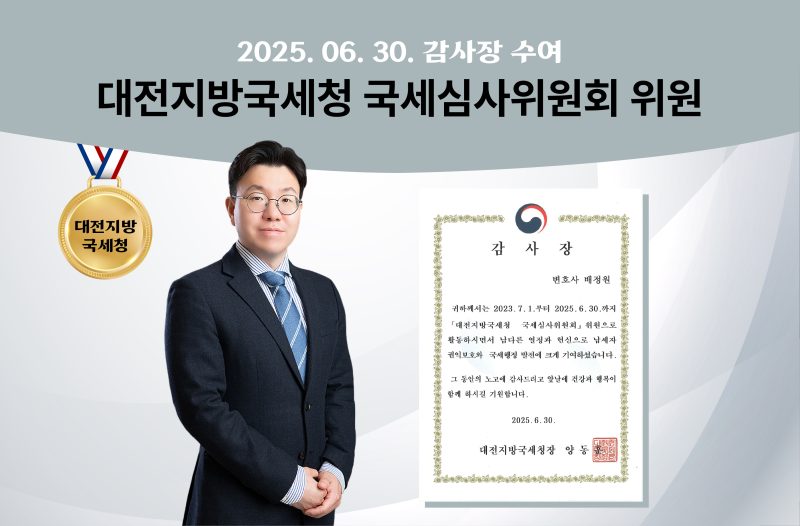
배정원변호사 "대전지방국세청 국세심사위원" 감사장 수상
[조세전문변호사] 배정원 변호사, 대전지방국세청장 감사장 수상 저희 법무법인의 배정원 조세전문변호사님께서 대전지방국세청장 감사장을 수상하셨습니다. 배정원 변호사님…
-
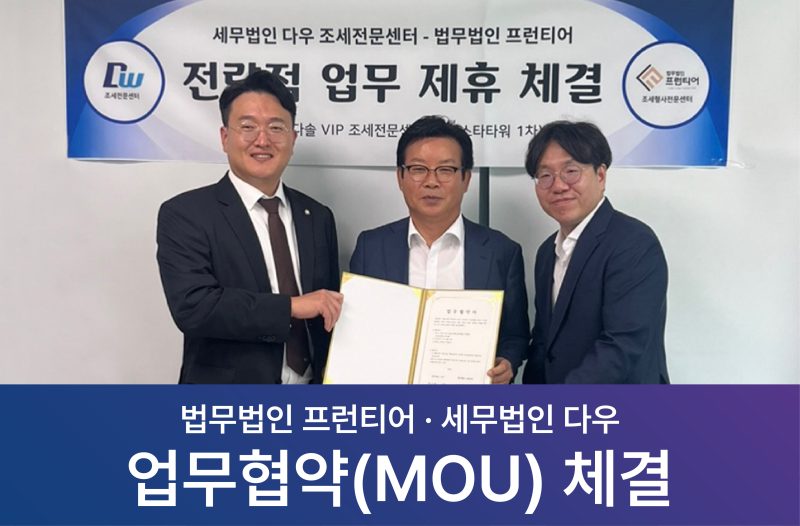
"세무법인 다우"와 MOU 업무협약 체결
법무법인 프런티어 이상현대표변호사는 조세사건에 있어 체계적인 법률조력을 드리기위하여 세무법인 다우와 업무협약을 체결했습니다. 조세, 세무사건에 있어서 전문성을 요…
조사에서 판결까지 한 흐름으로
조세 사건은 단계마다 상대와 규칙이 바뀝니다. 조사에서는 사실을, 불복에서는 절차를, 법정에서는 법리를 다툽니다. 처음 세운 방향이 끝까지 이어지도록 한 변호사가 모든 단계를 맡습니다.
- 조사 단계
세무조사·범칙조사
사전통지를 받은 날부터 준비를 시작합니다. 제출할 자료의 범위를 정하고 조사에 입회해 진술이 한쪽으로 기록되지 않게 합니다.
- 처분 전
과세전적부심사
결과통지나 과세예고통지를 받으면 30일 안에 처분 자체를 막을 수 있는지 판단하고 청구서를 냅니다.
- 처분 후
이의신청·심사·심판청구
고지서를 받은 날부터 90일 안에 어느 기관에서 다툴지 고르고, 처분청 답변서에 하나씩 반박합니다.
- 법원
조세소송
결정 통지를 받은 날부터 90일 안에 행정소송을 제기합니다. 판결 뒤 환급과 가산세 정리까지 마무리합니다.
조세 분쟁의 처음과 끝
조사 단계의 대응부터 불복, 소송, 형사 절차까지 사건이 지나는 길을 나누어 법령과 쟁점을 다룹니다.
불복 기한은 통지를 받은 날부터 흐릅니다
받은 서류의 날짜를 확인하고 연락 주십시오. 남은 기간 안에서 밟을 수 있는 절차와 다툴 수 있는 쟁점부터 말씀드립니다.