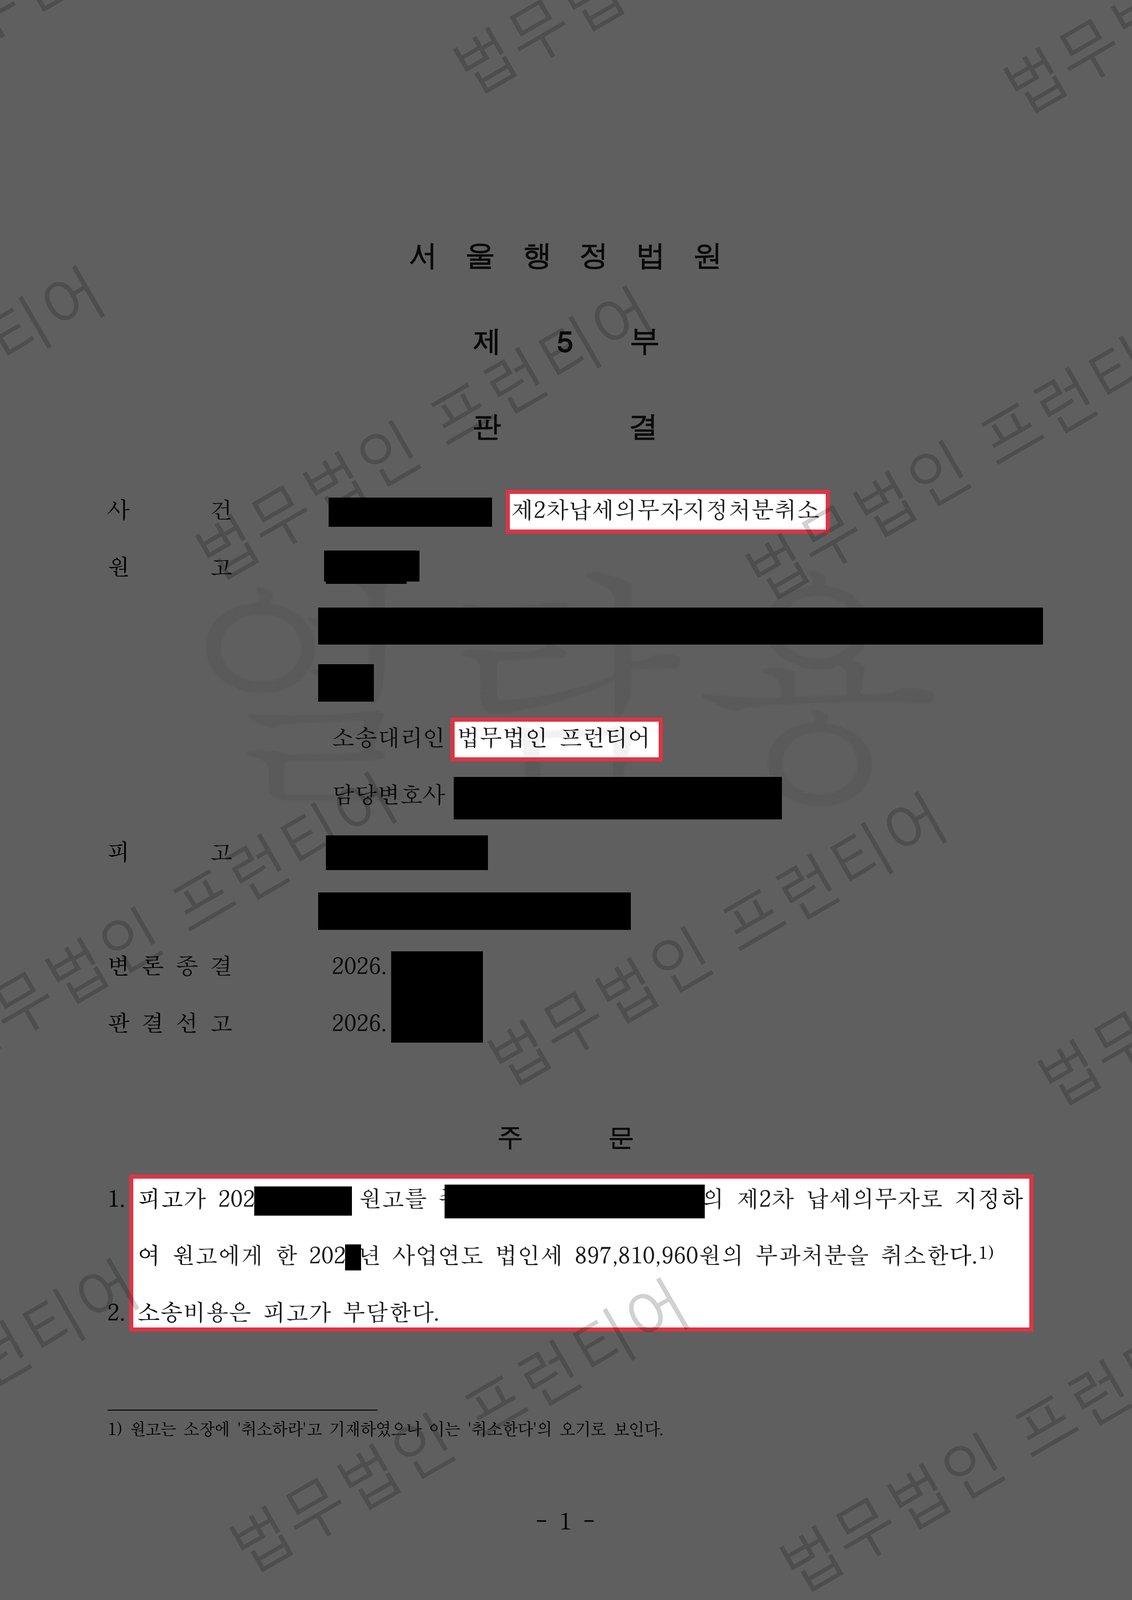
조세심판원이나 국세청 심사에서 청구가 기각되면 법원에서 다툴 수 있습니다. 하지만 행정소송은 정해진 순서와 기한을 지켜야 합니다.
바로 행정소송을 할 수 있나요?
국세 처분에 대한 행정소송은 원칙적으로 국세기본법에 따른 심사청구나 심판청구를 거친 뒤에 제기해야 합니다(국세기본법 제56조 제2항). 이를 전심절차라고 합니다.
이의신청은 선택 사항이라, 이의신청만 거치고 곧바로 소송할 수는 없습니다.
소송 기한은 언제까지인가요?
심사청구 또는 심판청구에 대한 결정의 통지를 받은 날부터 90일 이내에 제기해야 합니다(국세기본법 제56조 제3항). 결정기간이 지나도록 결정 통지를 받지 못했다면 통지 전이라도 그 기간이 지난 날부터 소송을 제기할 수 있습니다(같은 항 단서).
심사청구 결정은 얼마나 걸리나요?
심사청구 결정은 청구를 받은 날부터 90일 이내에 해야 합니다(국세기본법 제65조 제2항). 조세심판원 심판청구도 같은 결정기간 규정이 준용되지만 실제로는 사건이 많아 더 오래 걸리는 경우가 많습니다.
결정이 늦어지면 결정을 기다리지 않고 소송으로 넘어갈지 전략적으로 판단할 수 있습니다.
소송에서는 무엇이 달라지나요?
법원에서는 과세 요건 사실을 과세관청이 입증하는 것이 원칙이고, 심판 단계에서 내지 않은 새로운 주장과 자료도 낼 수 있습니다. 다만 심판에서 사실관계를 충분히 다퉈 두면 소송에서도 유리합니다.
조세소송은 90일 기한을 넘기면 다시 다툴 방법이 없습니다. 기각 결정서를 받았다면 바로 소송 가능성을 검토하세요.
근거 법령: 국세기본법 제56조, 제65조. 2026년 10월 21일 시행 법령 기준으로 작성했습니다. 이 페이지는 일반적인 법률 정보를 안내하기 위한 것으로 특정 사건에 대한 법률 자문이 아닙니다. 세법과 판례는 자주 바뀌므로 실제 대응은 처분서와 자료를 확인한 변호사와 상담한 뒤 정하시기 바랍니다.